

Nomad, Inter e Schwab oferecem ações e ETFs americanos sem corretagem.
Mas como eles ganham dinheiro?
Será que existe alguma pegadinha?
Já a Interactive Brokers cobra corretagem e também os emolumentos da bolsa.
Será que isso é ganância ou uma prática obsoleta?
Ou será que o serviço pago é superior?
Vamos entender a diferença entre esses dois modelos de negociação de ações, ETFs e REITs americanos.
Na aparência, um é pago e o outro é gratuito.
Mas existe uma estrutura completamente diferente por trás de cada um.
E são muitas as teorias conspiratorias sobre o modelo gratuito.
No final, você vai entender de vez como o modelo de corretagem gratuita funciona e quais podem ser as vantagens do modelo pago.
NYSE e Nasdaq: apenas parte do mercado
A Bolsa de Nova York e a Nasdaq são símbolos do mercado de ações americano.
Porém, mais da metade das negociações no mercado secundário acontece fora das bolsas.
Pela regra National Best Bid and Offer, essas transações precisam ser realizadas pelo melhor preço disponível no momento, de forma a não prejudicar o cliente.
E, independentemente de onde ocorra a negociação, as ações são depositadas na custódia central da DTCC.
Cumpridas essas regras, as transações são perfeitamente legítimas.
Internalização e Market Makers
As transações fora das bolsas podem ser úteis para ordens muito grandes ou que requeiram privacidade.
Enquanto a bolsa ganha dinheiro nas taxas e emolumentos sobre as negociações, o market maker externo ganha no spread, a diferença entre os preços de compra e venda.
No início, esse era o terreno dos grandes bancos de investimento.
Depois, surgiram empresas independentes oferecendo o serviço para terceiros.
E a forma como esses market makers captam clientes é a chave do modelo de corretagem grátis.
Payment for Order Flow
As corretoras em geral têm milhares de contas pequenas e médias.
Para os market makers, esse público é uma mina de ouro.
Como forma de motivar as corretoras a direcionarem ordens para seu sistema, é oferecida uma espécie de comissão, chamada Payment for Order Flow (PFOF).
Para as corretoras, é uma nova fonte de receita.
E, para seus clientes, uma forma de economizar os emolumentos das bolsas.
Com o aumento do volume, o Payment for Order Flow passou a representar boa parte das receitas de algumas corretoras.
Isso, junto com a concorrência entre elas, ajudou a criar o modelo de corretagem grátis.
Dois modelos: DMA x PFOF
Atualmente, direcionar as ordens para um market maker é o padrão da maioria das corretoras, mesmo entre aquelas que não zeraram as corretagens.
Algumas praticam um modelo híbrido, com ordens-padrão sendo direcionadas para market makers, enquanto aquelas que exigem execução em bolsa pagam uma corretagem mais cara.
O modelo de negociar diretamente em bolsa virou um nicho chamado Direct Market Access (DMA).
DMA: quando pagar compensa
Para traders de alta frequência, a qualidade da execução é indispensável.
Muitos calculam seus ganhos em frações de centavo por ação.
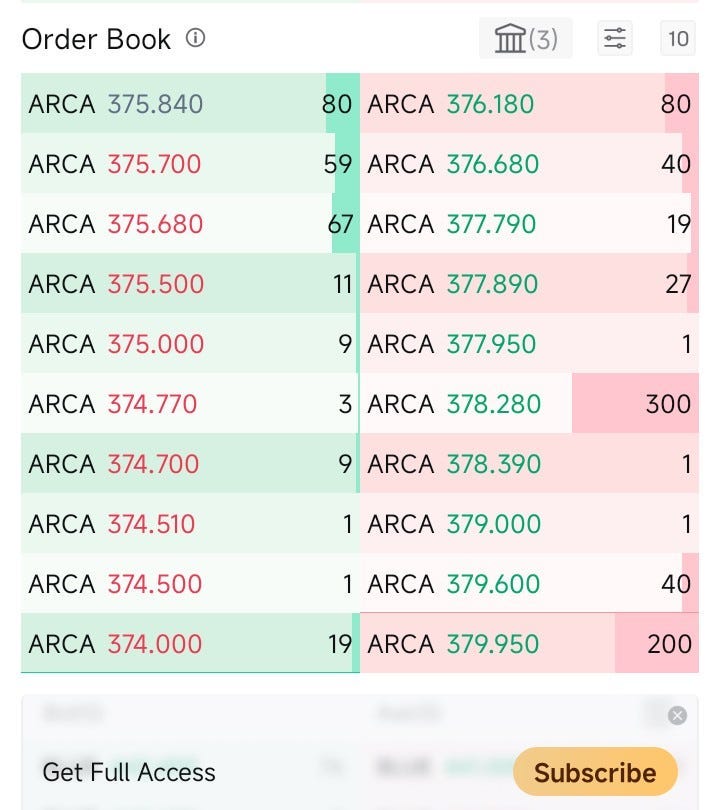
E precisam executar suas ordens olhando diretamente o book do mercado.
Para esses investidores, executar operações através de market makers pode impor uma incerteza inaceitável, e cada centavo gasto em comissão pode ser dinheiro bem investido.
Mas esses representam um percentual pequeno do mercado.
Para outros investidores, especuladores ou até traders que operem em intervalos menos intensos, o modelo via market makers pode ser plenamente eficiente, e o benefício da corretagem zero pode representar uma bem-vinda economia.
PFOF: EUA e mundo
O modelo Payment for Order Flow é quase exclusivo dos Estados Unidos, pois Europa, Reino Unido e Austrália baniram ou restringiram a prática.
Por isso, clientes estrangeiros da Interactive Brokers têm acesso apenas ao modelo direto, no qual uma pequena comissão é paga.
Conclusão
Como pudemos ver, a corretagem gratuita não é necessariamente uma pegadinha, mas um modelo diferente de remuneração.
Em vez de cobrar diretamente do cliente pela execução de cada ordem, a corretora pode receber uma remuneração pelo direcionamento das ordens para determinados market makers.
Como os maiores market makers se tornaram empresas muito grandes, o modelo acabou atraindo desconfiança.
Ao mesmo tempo, existem estudos e análises que consideram que o modelo pode beneficiar os investidores de varejo, especialmente quando a execução continua atendendo aos requisitos de melhor preço.
Por outro lado, para investidores que precisam de acesso direto ao mercado e maior controle sobre a execução, pagar uma comissão pode fazer sentido.
No fim, a questão não é simplesmente saber se a corretagem é gratuita ou paga.
É entender como a ordem é executada, quem remunera a corretora e quais são as necessidades do investidor.
Para operações de varejo mais simples, o modelo via market makers pode ser perfeitamente adequado.
Para estratégias que dependem de execução direta e maior controle sobre o mercado, o DMA pode ser mais relevante.
E você?
Conhecia a mecânica da corretagem zero?
Para os seus investimentos, ela é suficiente?
Ou você prefere pagar para ter acesso direto ao mercado?
Disclaimer: O conteúdo deste artigo é estritamente educacional e informativo. As análises, conceitos e estruturas aqui apresentados refletem a filosofia de alocação e o estudo de mercado do autor, não constituindo, sob hipótese alguma, recomendação de compra, venda ou indicação de investimento em qualquer ativo financeiro ou plataforma mencionada.