

Para quem abre uma conta em uma corretora internacional, os ETFs de títulos do Tesouro Americano parecem a solução perfeita. Eles unem a segurança máxima dos Treasuries (a renda fixa em dolares mais segura do mundo) com a liquidez e a praticidade operacional de um fundo de índice negociado em bolsa.
No entanto, a ilusão dura pouco. Rapidamente, o investidor estrangeiro esbarra na retenção pesada de impostos na fonte e na chateação com o reinvestimento manual dos proventos. É nesse momento que o investidor consciente percebe que precisa ir além do cardápio padrão empurrado pelas plataformas.
Se você investe ou pensa em investir em fundos gigantes como SGOV, BIL, SHY, IEF ou TLT, acompanha aí. Vamos entender por que essas estruturas americanas são pouco interessantes para o Investidor Bon Vivant e quais caminhos ele utiliza como alternativa.
O Apelo dos ETFs de Renda Fixa
É preciso reconhecer que o marketing desses fundos é poderoso porque se apoia em três pilares reais:
Simplicidade: Você não precisa garimpar e escolher manualmente entre os mais de 1.000 títulos públicos em circulacao emitidos pelo governo americano.
Acessibilidade: Uma única cota de ETF costuma custar menos de $100, permitindo fracionar o investimento, enquanto muitos títulos diretos exigem lotes mínimos maiores (ex. $1000k de valor de face).
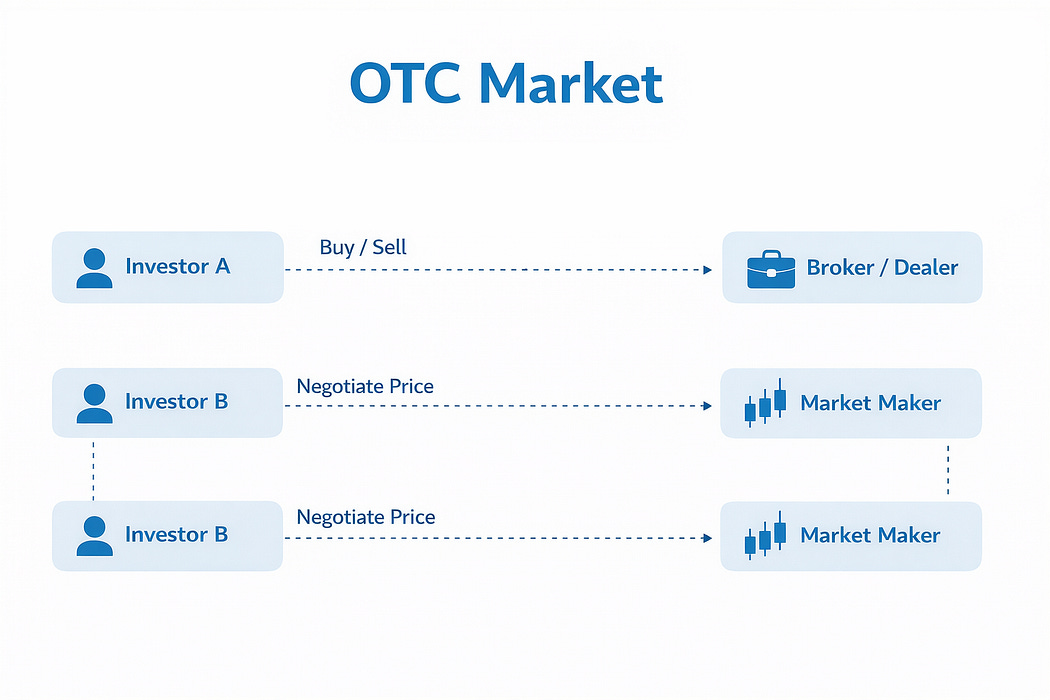
Conveniência: Tudo é negociado em ambiente de bolsa, com preço único na tela. O investidor evita o mercado de balcão (over-the-counter) e a necessidade de comparar spreads de renda fixa entre diferentes mesas de operação.
Apesar disso, para quem não é residente fiscal nos Estados Unidos, a conta simplesmente não fecha.
As Duas Grandes Desvantagens para Estrangeiros
Ao contrário dos ETFs de ações, onde a maior parte do retorno histórico vem da valorização das cotas, nos ETFs de renda fixa a quase totalidade do retorno vem das distribuições periódicas de juros (geralmente mensais). E é exatamente aí que mora o perigo.
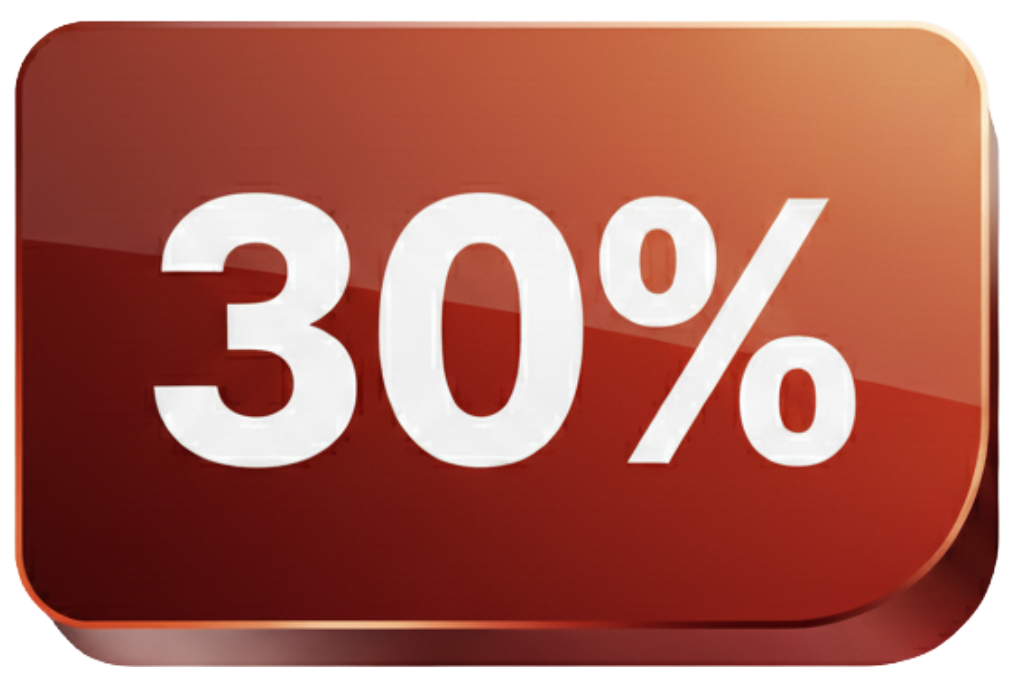
1. A Bomba do Imposto na Fonte (30%)
O pior problema desses ETFs é o Imposto de Renda de 30% retido automaticamente na fonte sobre cada distribuição mensal. Entregar quase um terço do seu rendimento de renda fixa para o governo americano destrói a rentabilidade líquida do ativo. Para piorar, essa retenção contínua impede que você se beneficie do diferimento tributário — a mágica de deixar o imposto acumulando e rendendo juros sobre juros para ser pago apenas no resgate final, daqui a décadas.
2. O Trabalho do Reinvestimento Manual
Receber dinheiro pingando na conta todo mês e ter que entrar na corretora para recomprar cotas manualmente gera custos de fricção, perda de tempo e ineficiência cambial ou operacional. Como dizia Jack Bogle, o lendário fundador da Vanguard: alguns desses fundos hiper-específicos de renda fixa acabam sendo apenas um “caminho para lugar nenhum”.
A falsa necessidade de diversificação: Um dos grandes argumentos para comprar fundos de investimento é a diversificação. Em um fundo de crédito privado (de empresas), isso faz sentido, pois uma empresa pode quebrar. Mas um ETF de Treasuries é concentrado em um único emissor: o Governo Federal dos EUA. Como o governo detém o monopólio da emissão da própria moeda, o risco de calote é virtualmente nulo. Você não precisa de um fundo para “diversificar” o risco de um emissor soberano.
As Alternativas do Investidor Bon Vivant
Se as desvantagens dos ETFs americanos são inaceitáveis para quem valoriza a eficiência do capital, o mercado oferece duas rotas muito superiores.
Rota 1: O Investimento Direto em Títulos público (Treasuries)
A primeira alternativa é comprar os títulos diretamente no mercado secundário da sua corretora. No investimento direto, o cenário muda completamente:
Você não paga taxa de administração para um gestor fazer o básico.
Você evita as distribuições mensais obrigatórias dos ETFs.
O principal: Pela legislação americana, os juros de Treasuries pagos diretamente a investidores estrangeiros não residentes (W-8BEN) são isentos de imposto de renda nos EUA.
Para quem tem dúvidas de como replicar o prazo dos ETFs famosos usando títulos diretos, o segredo é olhar a métrica de Duration (duração). Veja a tabela de equivalência prática:

Dica de Ouro: Se você não quer se preocupar com o reinvestimento de cupons semestrais na Renda Fixa longa, utilize as T-Bills (para prazos de até 1 ano) ou as STRIPS (para prazos longos). As STRIPS são títulos cupom-zero: elas não distribuem nada periodicamente; são compradas com desconto e crescem sob o manto do diferimento até o vencimento.
Rota 2: ETFs de Acumulação na Europa (UCITS)
Se para você a conveniência operacional de clicar em um único botão de ETF é inegociável, a solução é mudar a jurisdição do fundo. Em vez de comprar ETFs em Nova York, compre ETFs UCITS domiciliados na Irlanda e negociados nas bolsas europeias (como em Londres ou Frankfurt).
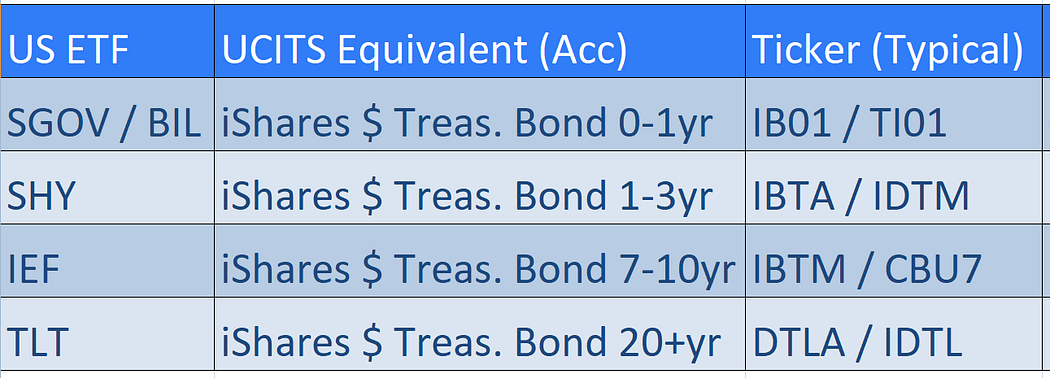
Todos os grandes ETFs americanos listados acima possuem seus irmãos gêmeos na Europa. Ao optar pela versão de acumulação (Acc) desses fundos europeus:
Os juros dos Treasuries continuam isentos de imposto na fonte nos EUA.
O gestor do fundo recebe esses juros e os reinveste automaticamente na raiz do próprio fundo. O seu ganho vem puramente da valorização da cota.
Você ganha blindagem patrimonial: ETFs europeus não estão sujeitos ao agressivo imposto de herança americano (Estate Tax), que pode abocanhar até 40% do patrimônio do investidor estrangeiro que falece com mais de $60.000 custodiados nos EUA.
Tudo isso com taxas de administração incrivelmente baixas, muitas vezes na casa dos 0,07% ao ano.
Conclusão
Aceitar passivamente o cardápio padrão que as corretoras colocam na tela inicial do seu aplicativo é o caminho mais rápido para ver a rentabilidade da sua renda fixa ser corroída por impostos desnecessários.
Para a filosofia Bon Vivant, cada detalhe importa. Se o objetivo é proteger o capital na moeda mais forte do mundo, que isso seja feito utilizando as estruturas mais eficientes que as finanças globais permitem — seja através do olho cirúrgico no investimento direto, seja utilizando a inteligência fiscal dos ETFs irlandeses de acumulação.
Você já tinha reparado no impacto que os 30% de retenção causavam no rendimento líquido do seu SGOV ou TLT? Já opera títulos diretos ou prefere a rota europeia?
Deixe sua experiência nos comentários abaixo, compartilhe o artigo com quem precisa otimizar a renda fixa em dólar e deixe seus aplausos para apoiar nossa produção!
A gente se vê no próximo artigo.
Disclaimer: O conteúdo deste artigo é estritamente educacional e informativo. As análises, conceitos e estruturas aqui apresentados refletem a filosofia de alocação e o estudo de mercado do autor, não constituindo, sob hipótese alguma, recomendação de compra, venda ou indicação de investimento em qualquer ativo financeiro ou plataforma mencionada.